Metas industriais para 2027: como definir com dados reais
Todo final de ano, a cena se repete. A diretoria se reúne, olha o faturamento do ano que passou, acrescenta um percentual ambicioso e define: “Ano que vem, crescemos 15%”. O número soa bem na apresentação. O problema é que ninguém validou se a fábrica aguenta, se o estoque suporta, se o caixa financia.
Metas industriais baseadas em ambição e intuição geram frustração no meio do caminho. A produção não entrega. O estoque estoura. O financeiro aperta. E, no segundo trimestre, a meta vira decoração de parede.
Definir metas com dados reais não é conservadorismo. É a diferença entre planejamento e fantasia. E o ERP da sua empresa já tem os dados necessários para isso. A questão é: alguém está usando?
O que o ERP já sabe sobre a sua operação (e você talvez não esteja usando)
Antes de definir qualquer meta para 2027, vale olhar para o que o sistema já registra. Quatro blocos de informação são fundamentais para um planejamento baseado em realidade.
Capacidade real de produção
O indicador mais importante aqui é o OEE (Overall Equipment Effectiveness), ou Eficiência Global dos Equipamentos. Ele combina disponibilidade, desempenho e qualidade em um único número que mostra quanto da capacidade instalada você realmente usa.
Se o OEE médio dos últimos 12 meses é 65%, a meta de produção precisa partir de 65%, não de 100%. Parece óbvio, mas a maioria das indústrias define metas de volume como se as máquinas operassem em capacidade plena o ano inteiro. Não operam. Nunca operaram.
Exemplo prático: uma indústria metalmecânica definiu meta de aumento de 20% na produção para o ano seguinte. O OEE médio era 58%. Para atingir a meta, seria necessário chegar a 70% de OEE, o que exigiria investimento em manutenção preventiva, treinamento de operadores e revisão de setup. Ninguém tinha colocado isso no orçamento. A meta morreu em março.
O dado de OEE por equipamento, por turno e por produto está dentro do ERP. Basta extrair, analisar e usar como base.
Custo real de produção por produto
A maioria das indústrias usa o custo da ficha técnica (BOM) como referência para precificação e margem. O problema é que o custo real de produção quase nunca coincide com a ficha técnica. Consumo real de matéria-prima varia. Tempo real de máquina varia. Retrabalho não está na ficha técnica.
O ERP que registra produção por ordem sabe exatamente quanto cada lote custou de verdade: matéria-prima consumida, horas de máquina, horas de mão de obra, energia, insumos. Esse é o custo real. E é esse número que deve servir de base para metas de redução de custo e metas de margem.
Definir meta de margem com base no custo teórico é o mesmo que definir meta de velocidade com base no velocímetro quebrado. O número parece bom, mas não corresponde à realidade.
Giro de estoque por família de produto
Giro de estoque é a quantidade de vezes que o estoque é renovado em um período. Um giro de 6 vezes ao ano significa que, em média, o estoque é vendido e reposto a cada dois meses.
Exemplo concreto: uma distribuidora de materiais elétricos operava com giro médio de 6 vezes ao ano. A meta para o ano seguinte era chegar a 8 vezes. Essa diferença não parece grande, mas representa uma liberação significativa de capital de giro. Estoque parado é dinheiro parado. Aumentar o giro de 6 para 8 significava, naquele caso, liberar mais de R$ 800 mil em capital que estava imobilizado em prateleira.
O ERP calcula o giro por família de produto, por SKU, por depósito. Isso permite definir metas diferenciadas: produtos de alta demanda podem ter meta de giro 12; produtos de baixa demanda, giro 4. A média ponderada é que importa.
Prazos médios de recebimento e pagamento
O ciclo financeiro é a diferença entre o prazo médio de recebimento (quanto tempo o cliente demora para pagar) e o prazo médio de pagamento (quanto tempo você demora para pagar o fornecedor). Se você recebe em 45 dias e paga em 30, tem um gap de 15 dias que precisa ser financiado com capital de giro.
Esse dado está no ERP. E ele é fundamental para definir metas de crescimento. Crescer 15% em faturamento com o mesmo ciclo financeiro exige mais capital de giro. Se o caixa não comporta, o crescimento vira inadimplência ou dependência bancária.
Antes de definir meta de vendas, olhe para o ciclo financeiro. Meta de venda sem meta de prazo médio é receita para crise de caixa.
Como construir metas alcançáveis em quatro passos
O processo de definição de metas com base em dados reais pode ser estruturado em quatro etapas. Cada uma depende da anterior.
Passo 1: diagnosticar a posição atual com números do ERP
Antes de definir para onde ir, é preciso saber onde está. O diagnóstico deve cobrir cinco áreas com indicadores concretos:
- Produção: OEE por equipamento, volume produzido por turno, índice de refugo e retrabalho, tempo de setup médio, paradas não programadas.
- Comercial: faturamento por linha de produto, ticket médio, taxa de conversão de orçamentos, concentração de carteira (dependência de poucos clientes).
- Estoque: giro por família, cobertura em dias, percentual de itens sem movimentação nos últimos 90 dias, acurácia do inventário.
- Financeiro: prazo médio de recebimento, prazo médio de pagamento, ciclo financeiro, inadimplência, custo de capital de giro.
- Expedição: índice de pedidos completos (OTIF), tempo médio de separação, taxa de erro de picking, devoluções logísticas.
Esses números já existem no ERP. O exercício é extrair, consolidar e colocar lado a lado. Muitas vezes, só de olhar o painel completo, já fica claro onde estão os gargalos.
Passo 2: definir metas por área com base no diagnóstico
Com o diagnóstico em mãos, as metas deixam de ser arbitrárias e passam a ser calculadas. A referência prática é: melhoria de 10% a 20% sobre o indicador atual é desafiadora, mas alcançável com esforço e foco. Melhoria acima de 30% normalmente exige investimento estrutural, seja em equipamento, tecnologia ou pessoas.
Exemplos concretos: se o OEE médio é 62%, uma meta de 70% é factível com ações de manutenção preventiva e redução de setup. Uma meta de 85% exigiria troca de equipamentos ou automação de linhas. Se o giro de estoque é 5, uma meta de 6,5 é viável com revisão de política de compras e classificação ABC. Uma meta de 10 exigiria mudar o modelo de abastecimento.
Meta boa é meta que puxa, mas não quebra. E o dado histórico do ERP é quem diz até onde dá para puxar.
Passo 3: validar metas cruzando restrições entre áreas
Esse é o passo que quase ninguém faz. Metas definidas por área, de forma isolada, frequentemente se contradizem.
Exemplo clássico: a produção recebe meta de aumentar volume em 15%. O estoque recebe meta de reduzir cobertura em 20%. A manutenção recebe meta de reduzir custos em 10%. O resultado? A produção aumenta o ritmo, o estoque não acompanha o abastecimento, a manutenção corta preventiva para cumprir orçamento, e as máquinas começam a quebrar. Em três meses, nenhuma das três áreas cumpre a meta.
Metas precisam ser validadas cruzando as restrições. Produção em alta sem manutenção adequada gera parada. Estoque reduzido sem acurácia gera ruptura. Vendas em alta sem capital de giro gera inadimplência. O exercício de cruzamento é o que transforma metas isoladas em plano integrado.
Passo 4: definir indicadores mensais de acompanhamento
Meta anual sem desdobramento mensal é decoração. O faturamento de R$ 36 milhões no ano precisa virar R$ 3 milhões por mês, ajustado pela sazonalidade. Janeiro e fevereiro costumam ser mais fracos. Setembro a novembro costumam ser mais fortes. Dividir por 12 é ignorar a realidade do mercado.
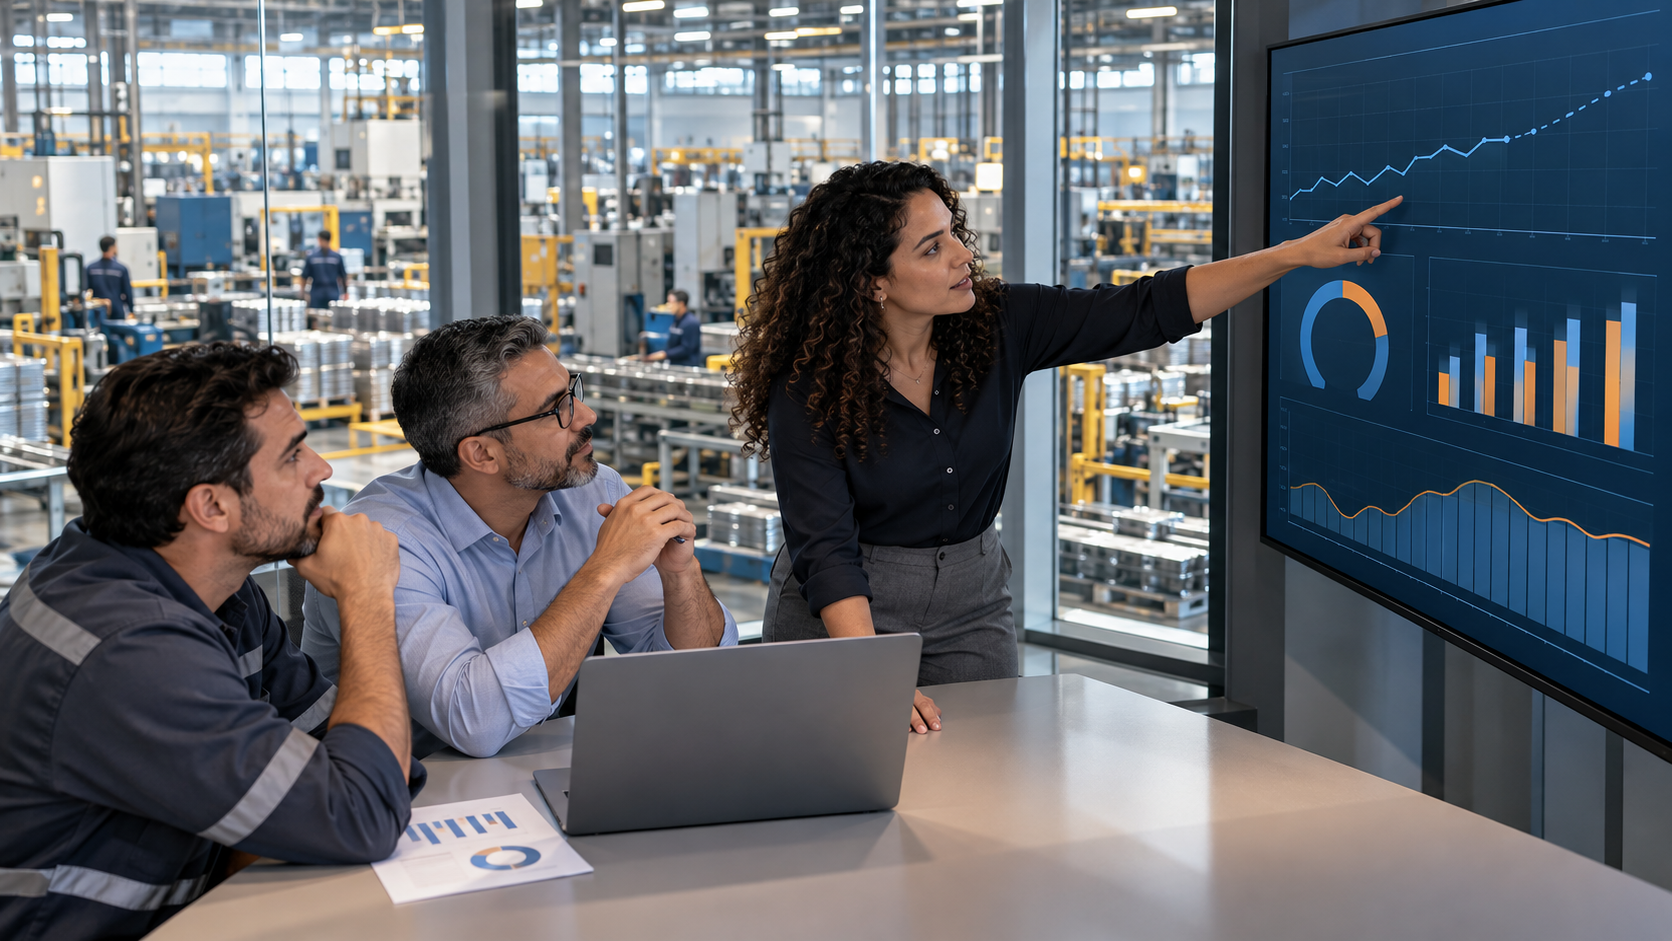
O ERP permite configurar dashboards com comparação meta versus realizado, atualizado em tempo real. Quando o gestor vê em abril que está 8% abaixo da meta acumulada, ainda dá tempo de corrigir. Quando vê só em dezembro, já perdeu o ano.
O acompanhamento mensal também revela se a meta foi mal definida. Se, em três meses consecutivos, nenhuma área atinge 70% da meta, o problema provavelmente não é execução. É a meta que não faz sentido.
O erro de definir no PowerPoint e acompanhar na planilha
Existe um padrão que se repete em indústrias de médio porte. As metas são definidas em uma reunião de diretoria, registradas em uma apresentação de slides, e o acompanhamento é feito em planilhas manuais que alguém atualiza uma vez por mês. Ou não atualiza.
O problema não é o PowerPoint. É a desconexão entre onde a meta está escrita e onde o dado real está gerado. O dado nasce no ERP, vai para uma planilha, é comparado manualmente com a meta que está em outro arquivo. Até o número chegar na reunião mensal, já tem 15 dias de atraso e duas interpretações diferentes.
Quando o acompanhamento de metas acontece dentro do ERP, com dashboard em tempo real, o número é um só. Atualizado. Sem versão. Sem “minha planilha diz diferente”. O gestor abre o sistema e vê: meta do mês, realizado até hoje, projeção para fechamento. Pronto. Decisão na hora.
Defina metas para 2027 que façam sentido com a realidade da sua operação
O planejamento de 2027 não precisa ser um exercício de esperança. Os dados estão no sistema. Capacidade real, custo real, giro real, ciclo financeiro real. Tudo registrado, mês a mês, nos últimos 12 meses, pelo menos.
A diferença entre a empresa que bate meta e a que se frustra no segundo trimestre é simples: uma usou dado real. A outra usou PowerPoint.
A MBM Solutions trabalha há mais de 25 anos com indústrias e distribuidoras de médio porte. Nosso ERP registra os indicadores operacionais e financeiros que servem de base para metas reais. Se você quer começar 2027 com metas que fazem sentido, com acompanhamento em tempo real e sem planilha paralela, fale com a gente. Vamos montar o diagnóstico juntos.