Custo de não conformidade: a conta que não aparece no DRE
Quanto sua fábrica perde por mês com produtos fora de especificação?
Pergunte a qualquer gestor industrial quanto custa a não conformidade na operação dele. As respostas mais comuns são duas: “pouca coisa” ou “não sei”. Ambas são perigosas. A primeira subestima o problema. A segunda confirma que ninguém está medindo.
Custo de não conformidade é tudo aquilo que a empresa gasta porque algo deu errado. Refugo, retrabalho, devolução, descarte, horas extras corretivas, frete reverso, notas de crédito. Tudo isso entra na conta. Estudos setoriais indicam que esse custo representa entre 5% e 15% do faturamento em indústrias de médio porte. Para uma empresa que fatura R$ 30 milhões por ano, isso significa algo entre R$ 1,5 milhão e R$ 4,5 milhões.
Esse dinheiro não aparece em uma linha isolada do DRE. Ele está diluído em dezenas de centros de custo. Escondido dentro de “custo de produção”, “despesas logísticas”, “devoluções comerciais”. Por isso, ninguém vê. E o que ninguém vê, ninguém resolve.
Os quatro componentes do custo de não conformidade
Para medir o que a não conformidade realmente custa, é preciso separar o problema em quatro categorias. Cada uma tem comportamento diferente, impacto diferente e exige ação diferente.
1. Falha interna: refugo, retrabalho e reprocessamento
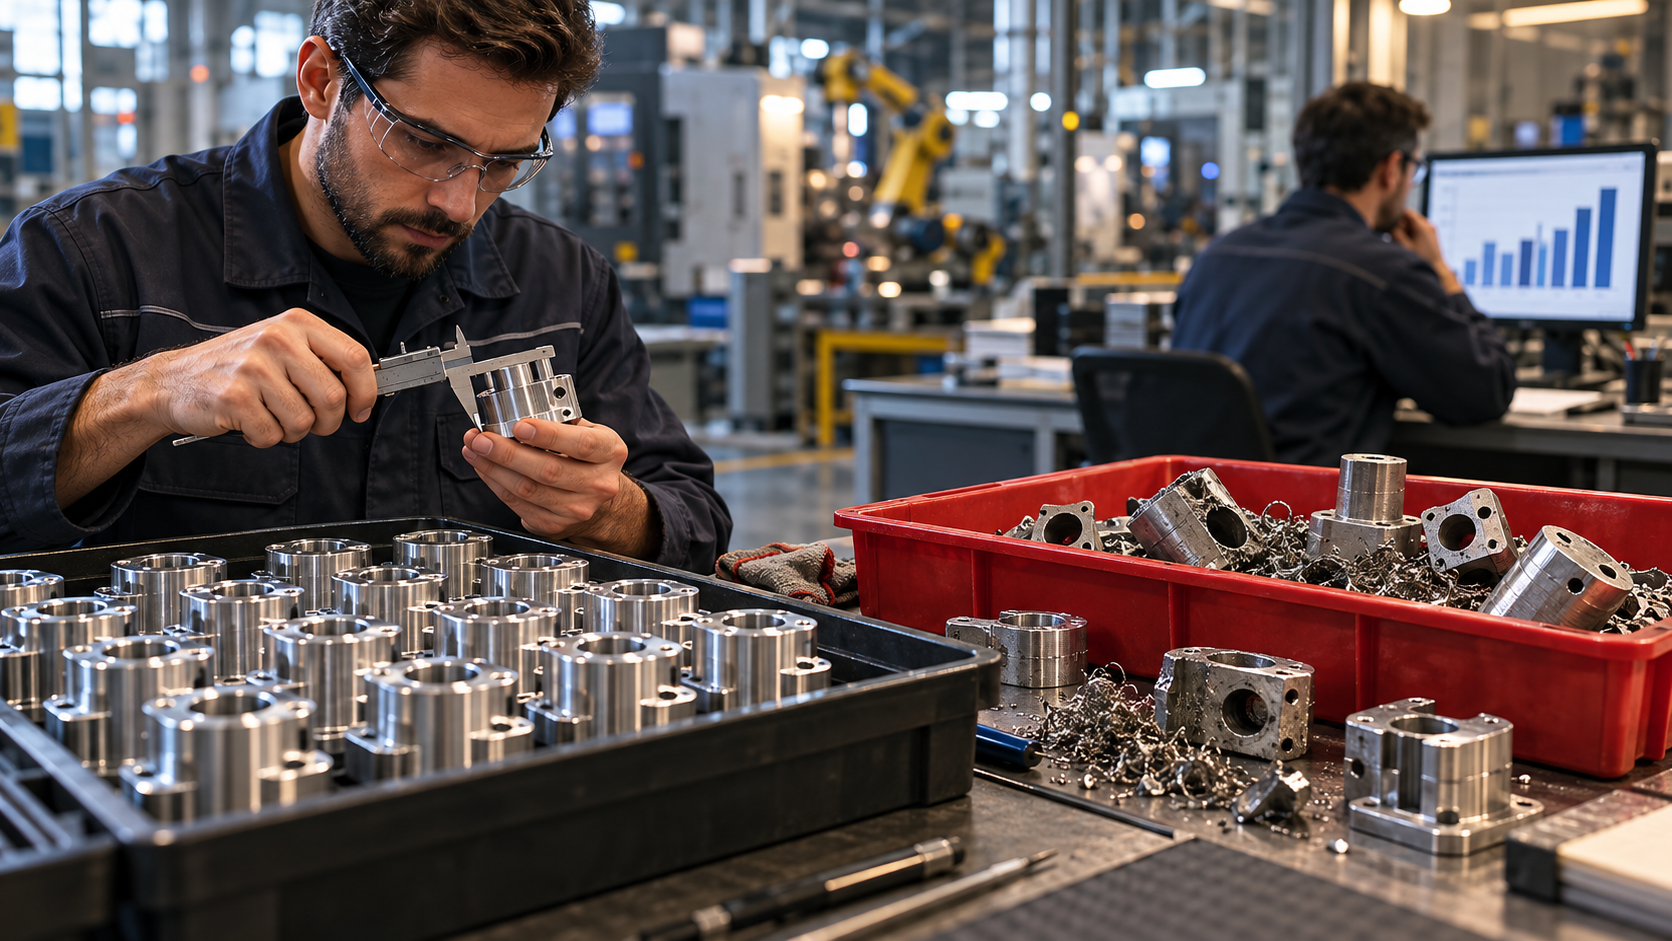
Falha interna é tudo que dá errado antes do produto sair da fábrica. Peças descartadas, lotes reprocessados, matéria-prima desperdiçada. É o custo mais visível, mas nem sempre o mais medido.
Um exemplo real ilustra bem: uma indústria de alimentos descartava, em média, 3,2% da produção mensal por desvios de especificação. Em volume, parecia pouco. Em reais, representava R$ 128 mil por mês. R$ 1,5 milhão por ano jogado no lixo, literalmente.
O retrabalho é ainda mais traiçoeiro. Quando um lote volta para reprocessamento, ele consome tempo de máquina que estava reservado para produção nova. Esse tempo aparece nos relatórios como “produção”, porque a máquina estava rodando. Mas não gerou faturamento nenhum. É tempo produtivo perdido disfarçado de ocupação.
Sem um sistema que diferencie produção original de retrabalho por ordem de produção, a empresa nunca vai saber quanto tempo real perde com correções internas.
2. Falha externa: devoluções, trocas e perda de confiança
Falha externa é tudo que dá errado depois que o produto chegou ao cliente. Devoluções, trocas, frete reverso, notas de crédito, reclamações formais. É o custo mais caro, porque inclui algo que não tem linha no DRE: a perda de confiança do cliente.
Cada devolução por problema de qualidade custa entre 3 e 5 vezes o valor do produto. O custo inclui frete de ida, frete de volta, mão de obra para receber e inspecionar, reposição ou crédito e o tempo comercial gasto em gestão de crise com o cliente.
Um caso concreto: uma distribuidora do setor químico operava com taxa de devolução de 1,8% sobre os pedidos expedidos. Parece baixo. Mas eram 36 devoluções por mês, com custo médio de R$ 1.200 cada. Total: R$ 43.200 por mês. Mais de R$ 500 mil por ano. E o pior: ninguém tinha esse número consolidado até rodar o relatório pela primeira vez.
O custo financeiro já é alto. Mas o custo comercial é ainda maior. Cliente que recebe produto fora de especificação duas vezes seguidas não reclama na terceira. Ele troca de fornecedor.
3. Custos de avaliação: inspeção, testes e calibração
Avaliar a qualidade também tem custo. Inspeção de recebimento, controle de qualidade em processo, testes laboratoriais, calibração de instrumentos, auditorias internas. Tudo isso consome tempo, pessoas e dinheiro.
O erro mais comum é investir pesado em inspeção final e quase nada em controle de processo. A inspeção final pega o defeito depois que ele já aconteceu. O controle de processo evita que ele aconteça. A diferença entre um e outro é a diferença entre gastar para corrigir e investir para prevenir.
Muitas indústrias mantêm equipes inteiras de inspetores no final da linha. Quando o volume de rejeição cai, acham que o problema está resolvido. Na verdade, o problema migrou: agora são os inspetores que estão “produzindo”, separando peça boa de peça ruim. O custo continua, só mudou de lugar.
4. Custos de prevenção: treinamento, manutenção e revisão de processo
Prevenção é o único custo de qualidade que dá retorno positivo. Treinamento de operadores, manutenção preventiva de equipamentos, revisão periódica de processos, análise de causa raiz. Cada real investido em prevenção economiza entre R$ 5 e R$ 10 em custos de falha.
A proporção ideal, segundo referências do setor, é que a empresa gaste mais em prevenção do que em avaliação, e muito mais em prevenção do que em falha. Na prática, a maioria das indústrias de médio porte faz o contrário: gasta quase nada em prevenção, um pouco em avaliação e muito em falha.
O problema é que prevenção não aparece como “economia” em lugar nenhum. Ela aparece como “gasto” no orçamento. E, quando vem o corte de custos, adivinha o que cortam primeiro?
Como medir o custo de não conformidade na sua operação
Medir é o primeiro passo. Sem número, não existe problema. Sem problema, não existe ação. O processo pode ser resumido em quatro etapas práticas:
- Registre todo refugo e retrabalho por ordem de produção. Cada lote descartado ou reprocessado precisa estar vinculado a uma ordem específica, com motivo classificado. Sem essa granularidade, o número vira média genérica que não direciona ação nenhuma.
- Classifique todas as devoluções por motivo. Devolução por erro de pedido é diferente de devolução por defeito de produto. Misturar os dois mascara o problema real. Separe por categoria: defeito de fabricação, especificação errada, avaria no transporte, erro de picking.
- Some o tempo de máquina e mão de obra gastos em retrabalho. Horas de máquina reprocessando não são horas produtivas. Horas de operador corrigindo não são horas de produção. Esse custo precisa ser isolado e contabilizado separadamente.
- Calcule o total mensal e compare com o faturamento. O número final deve ser expresso como percentual do faturamento. Isso permite comparação entre meses e entre unidades. Se o custo de não conformidade está acima de 5% do faturamento, a situação exige ação imediata.
A maioria das empresas não consegue fazer esse levantamento porque os dados estão espalhados em planilhas, cadernos e sistemas que não conversam. O número só aparece quando existe um sistema único que conecta produção, qualidade, estoque e financeiro.
Por onde começar: a regra de Pareto aplicada à qualidade
Não é preciso resolver tudo ao mesmo tempo. A regra 80/20 funciona muito bem para custos de não conformidade. Em geral, 20% das causas geram 80% do custo. O segredo é encontrar esses 20% e atacar primeiro.
Um exemplo real mostra como isso funciona na prática: uma metalúrgica registrava índice de refugo de 4,7% na produção mensal. O número parecia distribuído entre diversas operações. Quando classificaram o refugo por operação e por causa raiz, descobriram que 45% de todo o refugo vinha de uma única operação de furação, causado por desgaste prematuro de ferramental.
A solução foi simples: implementar controle de vida útil de ferramenta dentro do ERP, com alerta automático para troca preventiva. Em 60 dias, o refugo naquela operação caiu 72%. O índice geral de refugo foi de 4,7% para 2,1%. A economia mensal superou R$ 85 mil.
Sem o dado granular por operação e por causa, essa metalúrgica continuaria tentando “melhorar a qualidade em geral”, sem foco, sem resultado.
Qual o papel do ERP no controle de qualidade industrial?
O ERP especializado em indústria tem duas funções centrais no controle de qualidade: rastreabilidade e planos de inspeção.
Rastreabilidade significa saber, para cada produto acabado, qual máquina produziu, qual operador operou, qual lote de matéria-prima foi usado, em qual turno, com quais parâmetros de processo. Quando aparece um defeito, a rastreabilidade permite ir direto na causa. Sem ela, a empresa investiga no escuro.
Planos de inspeção significam definir, para cada produto e cada etapa do processo, o que deve ser inspecionado, com qual frequência, quais os limites aceitáveis e o que fazer quando o resultado sai fora. Isso tira a qualidade da cabeça do inspetor e coloca no sistema. A regra vale para todos, em todos os turnos, independente de quem está operando.
Quando o ERP integra qualidade com produção, estoque e financeiro, o custo de não conformidade deixa de ser invisível. Ele aparece em relatórios automáticos, por período, por produto, por operação, por fornecedor de matéria-prima. Aí, sim, dá para agir.
Qualidade não é departamento. É resultado financeiro.
O maior erro das indústrias de médio porte é tratar qualidade como um departamento isolado, com orçamento próprio e metas desconectadas do resto da operação. Qualidade é resultado financeiro. Cada ponto percentual de redução no refugo vai direto para a margem. Cada devolução evitada é faturamento preservado.
O custo de não conformidade está lá, todo mês, corroendo o resultado. A diferença entre as empresas que resolvem e as que convivem com o problema é uma só: as que resolvem medem. E quem mede age.
A MBM Solutions trabalha há mais de 25 anos com indústrias e distribuidoras de médio porte. O módulo de qualidade do nosso ERP foi construído para o chão de fábrica real: rastreabilidade completa, planos de inspeção por produto e etapa, registro de não conformidades vinculado a ordens de produção e relatórios de custo de qualidade automáticos. Se você quer saber quanto a não conformidade custa na sua operação, fale com a gente. O primeiro passo é medir.