Inventário de fim de ano: por que o seu sempre atrasa
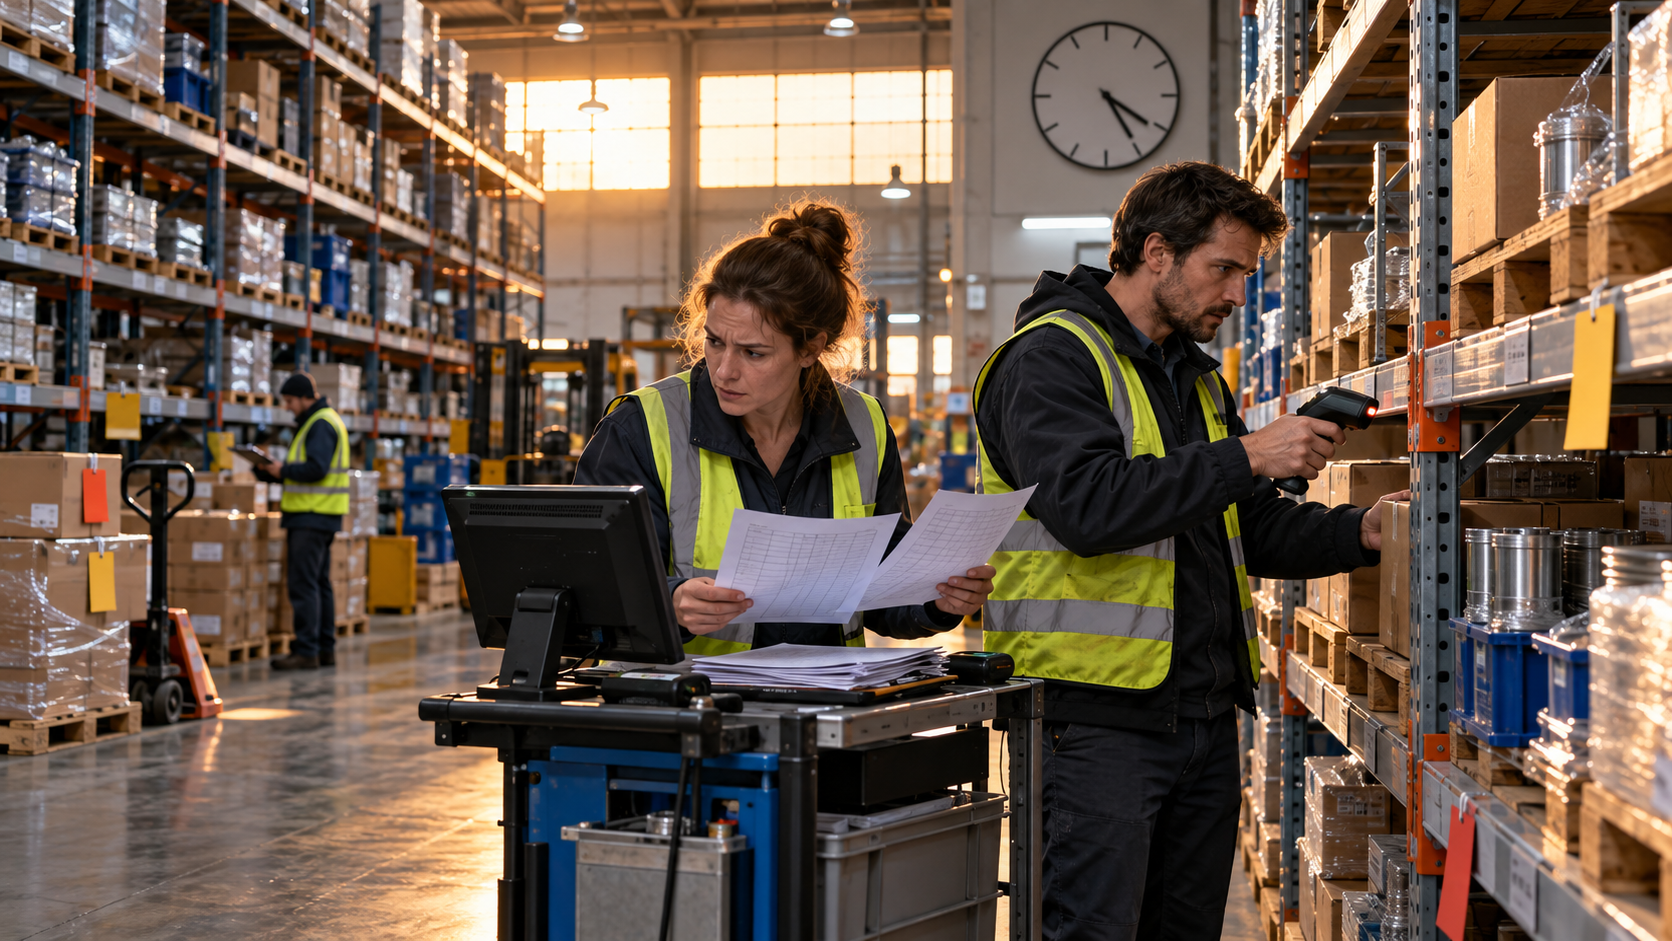
Dezembro chegou. A fabrica para. A contagem começa.
Todo fim de ano, a cena se repete. A operação para por dois ou três dias. Equipes extras são convocadas. Pranchetas, etiquetas, coletores emprestados. O armazém vira um canteiro de contagem. E o resultado, quase sempre, é o mesmo: divergências por toda parte, recontagens intermináveis e um relatório em que ninguém confia.
O inventário de fim de ano não deveria ser uma surpresa. Mas, na maioria das indústrias e distribuidoras de médio porte, ele funciona como uma auditoria de tudo que deu errado nos últimos 12 meses. Cada divergência encontrada em dezembro é um problema que passou despercebido em janeiro, fevereiro, março e assim por diante.
Se o seu inventário sempre atrasa, sempre encontra problemas e sempre custa mais do que deveria, o motivo não está em dezembro. Está nos outros 11 meses do ano.
Por que o inventário de fim de ano sempre falha
Existem três motivos estruturais que fazem o inventário anual falhar de forma previsível. Não é azar. É consequência de um modelo que acumula erro o ano inteiro e tenta resolver tudo em 48 horas.
Divergências acumuladas mês a mês
Uma distribuidora de materiais de construção no interior de Minas Gerais decidiu implantar contagem rotativa em 2025. Nos primeiros 30 dias, encontrou 2.400 divergências entre estoque físico e estoque no sistema. Isso equivale a cerca de 200 divergências por mês que vinham se acumulando sem tratamento.
Entrada sem conferência, saída sem baixa, devolução registrada no lugar errado, transferência entre depósitos que ninguém lançou. Cada uma dessas falhas, isolada, parece pequena. Acumuladas ao longo de 12 meses, criam um abismo entre o que o sistema mostra e o que realmente existe na prateleira.
Quando dezembro chega, o inventário não está apenas contando o estoque. Está descobrindo 12 meses de erro. E isso leva tempo.
Pressão de dezembro: fiscal, comercial e humana
Dezembro é o pior mês possível para uma operação de contagem. O fechamento fiscal exige números conciliados. A área comercial está no pico de vendas, tentando bater meta. O time operacional está cansado, pensando no recesso. Funcionários de férias, temporários sem treinamento, pressão para terminar rápido.
Essa combinação de urgência, cansaço e pressão por resultado é a receita perfeita para contagens mal feitas. O inventário que deveria trazer clareza acaba gerando mais dúvida. Recontagens se multiplicam. O prazo estoura. O fechamento fiscal atrasa.
Falta de método e de ferramenta adequada
Muitas empresas ainda fazem inventário com planilha impressa e contagem manual. Sem coletor, sem roteiro de contagem, sem regra de corte. O operador conta o que vê, anota no papel, alguém digita no sistema depois. Entre a contagem e a digitação, o estoque já mudou.
Sem um método estruturado, cada equipe conta de um jeito. As divergências encontradas não têm causa raiz identificada. O inventário vira um retrato borrado: mostra que algo está errado, mas não mostra o quê nem por quê.
O custo real de parar a operação para contar
Parar a fábrica ou o centro de distribuição por dois ou três dias tem um custo que a maioria das empresas não calcula. Não é só o custo da equipe envolvida. É tudo que deixa de acontecer enquanto a operação está congelada.
Faturamento perdido. Dois dias sem expedir significam dois dias sem faturar. Para uma distribuidora que fatura R$ 500 mil por dia, são R$ 1 milhão parados. Para uma indústria, as ordens de produção atrasam e o efeito cascata atinge semanas seguintes.
Custo de mão de obra extra. Horas extras, equipes temporárias, alimentação, transporte. Tudo entra na conta do inventário que “não custa nada porque é obrigatório”.
Entregas atrasadas. Clientes que esperavam receber em dezembro só recebem em janeiro. Alguns cancelam. Outros negociam desconto. A imagem da empresa sofre.
Desgaste da equipe. O time que deveria estar fechando o ano com energia entra no recesso esgotado. Janeiro começa com o time desmotivado.
Exemplo prático: o custo que ninguém calculava
Uma indústria de cosméticos no Rio Grande do Sul fez a conta completa do inventário de fim de ano pela primeira vez. Três dias de operação parada, 48 pessoas envolvidas, recontagem de 30% dos itens por divergência. O custo total, somando faturamento perdido, horas extras, temporários e atrasos de entrega, foi de R$ 180 mil.
O diretor de operações comparou: o custo do inventário anual era quase o dobro do que custaria manter um processo de contagem rotativa o ano inteiro. A empresa estava pagando mais caro para ter um resultado pior.
A alternativa: contagem rotativa ao longo do ano
Contagem rotativa é o processo de contar o estoque em pequenos lotes, todos os dias ou todas as semanas, em vez de contar tudo de uma vez no fim do ano. Não é um conceito novo. Mas a maioria das indústrias de médio porte ainda não adotou porque acha complicado ou porque o sistema não suporta.
O princípio é simples: classificar os itens em três categorias usando a curva ABC.
- Itens A (alto giro, alto valor): contagem semanal. São os itens que mais impactam o resultado. Qualquer divergência aqui custa caro.
- Itens B (giro e valor intermediários): contagem quinzenal. Menos críticos que os A, mas ainda relevantes para a operação.
- Itens C (baixo giro, baixo valor): contagem mensal. Representam volume de SKUs, mas pouco impacto financeiro individual.
Com essa distribuição, todos os itens são contados pelo menos uma vez por mês. Os mais críticos, toda semana. O estoque nunca fica 12 meses sem verificação.
Como funciona na prática com coletores integrados ao ERP
O operador recebe no coletor a lista de itens para contar naquele dia. Vai até o endereço indicado, escaneia o código de barras, registra a quantidade. O sistema compara automaticamente com o saldo registrado. Se há divergência, gera uma tarefa de investigação.
Não há papel. Não há digitação posterior. Não há dúvida sobre o que foi contado e quando. O dado entra em tempo real no sistema. A divergência é tratada no dia, não em dezembro.
Exemplo prático: de 82% para 97% de acurácia
Uma distribuidora de autopeças com 8.000 SKUs ativos implantou contagem rotativa com meta de 100 contagens por dia. Dois operadores dedicados, coletores integrados ao ERP, roteiro automático baseado na curva ABC.
Em seis meses, a acurácia do estoque subiu de 82% para 97%. As divergências caíam de semana para semana porque a causa raiz era tratada no momento. Devolução sem registro? Corrigido na hora. Transferência sem lançamento? Identificada no dia seguinte.
Quando dezembro chegou, o inventário de fim de ano levou 4 horas. Não 3 dias. A operação não parou. O fechamento fiscal foi concluído no prazo. O custo total foi uma fração do que era no modelo anterior.
O impacto no fechamento fiscal
Quando o estoque físico e o estoque contábil divergem, o fechamento fiscal vira um problema. A contabilidade precisa ajustar, provisionar, justificar. Quanto maior a divergência, maior o risco de questionamento em auditoria.
Com contagem rotativa, as divergências são pequenas e tratadas durante o ano. O estoque contábil acompanha o físico de perto. Dezembro não traz surpresas. O fechamento acontece no prazo, com números confiáveis, sem correria.
Para o diretor financeiro, isso significa previsibilidade. Para o contador, significa tranquilidade. Para o dono da empresa, significa que os números do balanço refletem a realidade.
Erros comuns na implantação da contagem rotativa
Contagem rotativa parece simples, mas algumas empresas implantam errado e desistem em dois meses. Os erros mais frequentes são evitáveis se identificados antes de começar.
Contar sem tratar divergência. O operador conta, registra a divergência, e ninguém investiga a causa. Sem tratamento, a mesma divergência aparece na próxima contagem. O processo vira uma contagem infinita sem resultado. Cada divergência precisa de investigação, causa raiz identificada e ação corretiva no dia.
Não respeitar a curva ABC. Algumas empresas contam tudo com a mesma frequência. Isso desperdiça recurso nos itens C e deixa os itens A com cobertura insuficiente. A curva ABC existe para priorizar. Itens que representam 80% do valor devem ter frequência muito maior que os demais.
Equipe sem dedicação. Colocar a contagem rotativa como “tarefa extra” dos operadores de separação não funciona. A contagem sempre perde prioridade para o pedido urgente. O ideal é ter pelo menos um ou dois operadores dedicados, com meta diária de contagens.
Sistema que não suporta o processo. Fazer contagem rotativa em planilha é trocar um problema por outro. O sistema precisa gerar o roteiro automático, registrar a contagem em tempo real, comparar com o saldo e gerar a tarefa de investigação. Sem isso, o processo depende de disciplina humana, e disciplina humana não escala.
O que muda na operação quando o estoque é confiável
Estoque confiável não é apenas uma questão de contagem correta. É a base para uma série de decisões que afetam o resultado da empresa inteira.
Compras deixam de ser emergência. Quando o saldo é real, o ponto de reposição funciona. O sistema avisa antes de faltar, não depois. Compras de urgência com sobrepreço desaparecem.
Vendas param de prometer o que não existe. O comercial consulta o saldo e confia no número. Não vende produto fantasma. Não atrasa entrega por falta de estoque. A credibilidade com o cliente sobe.
Produção planeja com dados reais. Se a matéria-prima está disponível, a ordem de produção segue sem interrupção. Se não está, o PCP sabe com antecedência e reprograma. Parada por falta de material deixa de ser rotina.
Financeiro fecha sem surpresa. O estoque contábil corresponde ao físico. Não há ajustes de última hora, provisões inesperadas ou questionamentos de auditoria. O balanço reflete a operação real.
Ainda dá tempo de mudar?
Se você está lendo isso em outubro ou novembro, provavelmente o inventário de dezembro já está no radar. É provável que o processo seja o mesmo do ano passado. Parar, contar, sofrer, ajustar.
Para dezembro de 2026, talvez não dê tempo de mudar o modelo inteiro. Mas dá para começar em janeiro de 2027. Implantar a contagem rotativa nos primeiros 30 dias. Classificar a curva ABC. Definir o roteiro. Treinar a equipe. Em março, o processo já estará rodando. Em dezembro de 2027, o inventário será uma formalidade, não uma operação de guerra.
A pergunta não é se vale a pena mudar. É quanto vai custar não mudar. Se o inventário deste ano repetir o do ano passado, você já sabe o preço.
O próximo passo: estoque confiável o ano inteiro
A MBM Solutions trabalha com indústrias e distribuidoras há mais de 25 anos. O módulo de estoque do nosso ERP tem contagem rotativa nativa, com geração automática de roteiro por curva ABC, integração com coletores e tratamento de divergência em tempo real.
Se você quer sair do ciclo de inventário traumático todo dezembro, fale com a MBM. Podemos mostrar como a contagem rotativa funciona na prática, usando os dados da sua operação.
Agende uma demonstração com nosso time. Seu estoque merece ser confiável o ano inteiro, não só depois de três dias de recontagem.